Bintang Alendra Raheshtama
Latar Belakang
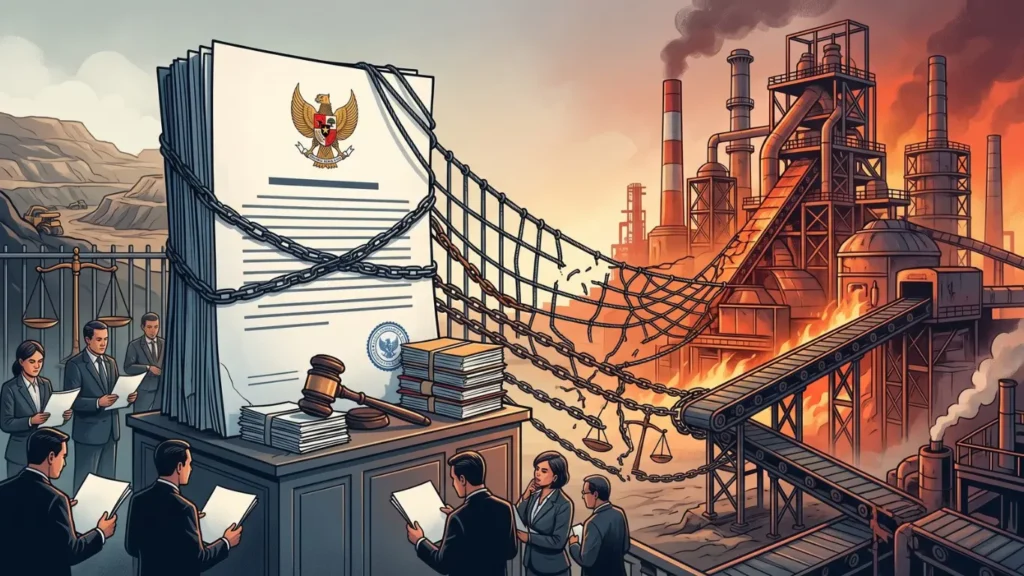
Hilirisasi mineral telah mendorong pembangunan industri pengolahan dan pemurnian dalam skala besar di Indonesia, sekaligus meningkatkan ketergantungan sektor hilir terhadap ketersediaan bahan baku dari sektor pertambangan. Kebijakan tersebut telah menarik investasi dalam skala besar, khususnya pada industri pengolahan dan pemurnian mineral. Namun, keberlanjutan investasi pada sektor hilir tidak hanya ditentukan oleh kemampuan pelaku usaha membangun dan mengoperasikan fasilitas pengolahan, tetapi juga oleh kepastian ketersediaan bahan baku dari sektor pertambangan. Ketergantungan tersebut menimbulkan persoalan tersendiri karena ketersediaan bahan baku tidak hanya ditentukan oleh hubungan kontraktual antara perusahaan pertambangan dan industri hilir, melainkan juga dipengaruhi oleh kebijakan pemerintah mengenai produksi mineral melalui Rencana Kerja dan Anggaran Biaya.
Rencana Kerja dan Anggaran Biaya (RKAB) memiliki posisi penting karena menjadi instrumen yang mengatur dan mengendalikan rencana kegiatan dan produksi perusahaan pertambangan. Dinamika RKAB nikel pada 2026 memperlihatkan keterkaitan tersebut secara konkret. Pada Juni 2026, Kementerian Energi dan Sumber Daya Mineral (ESDM) menyatakan bahwa perubahan RKAB nikel masih harus melalui evaluasi dengan mempertimbangkan antara lain kebutuhan industri hilir, kondisi pasar, dan keseimbangan rantai pasok (Hidayat 2026). Pada bulan berikutnya, pemerintah bahkan membuka kemungkinan penambahan kuota produksi nikel untuk memenuhi kebutuhan sejumlah smelter yang mengalami kekurangan bahan baku. (Purnomo 2026) Perkembangan tersebut menunjukkan bahwa kebijakan produksi pada sektor hulu dapat memengaruhi ketersediaan bahan baku dan keberlangsungan kegiatan industri hilir.
Di sisi lain, pemerintah tetap memiliki kepentingan untuk mengendalikan produksi mineral guna menjaga keseimbangan antara pasokan dan permintaan, harga komoditas, serta keberlanjutan cadangan mineral nasional. Pemerintah pada 2026 menegaskan bahwa kebijakan produksi nikel dan batu bara perlu mempertimbangkan kondisi pasar agar peningkatan produksi tidak menciptakan kelebihan pasokan. Dengan demikian, RKAB berada pada titik temu antara kepentingan pemerintah untuk mengendalikan produksi mineral dan kebutuhan pelaku usaha terhadap kepastian ketersediaan bahan baku.
Perubahan, keterlambatan, atau ketidakpastian persetujuan RKAB dapat memengaruhi kemampuan perusahaan untuk memenuhi kontrak pasokan, perencanaan produksi, pembiayaan proyek, hingga proyeksi investasi yang telah dibuat. Risiko tersebut semakin relevan ketika investasi telah dilakukan berdasarkan asumsi mengenai kapasitas produksi dan ketersediaan bahan baku tertentu. Artinya, perubahan RKAB tidak hanya memiliki konsekuensi administratif, tetapi juga dapat memengaruhi hubungan kontraktual, pembiayaan, dan kepentingan investasi pelaku usaha. Namun, dampak ekonomi tersebut tidak dengan sendirinya menjadikan perubahan RKAB sebagai tindakan pemerintahan yang melanggar hukum. Persoalan hukum muncul apabila perubahan atau penolakan RKAB dilakukan tanpa dasar kewenangan yang memadai, tidak mengikuti prosedur yang ditentukan, tidak didukung pertimbangan yang cukup, atau bertentangan dengan asas-asas umum pemerintahan yang baik.
Identifikasi Permasalahan
Berdasarkan latar belakang yang telah dijelaskan sebelumnya, terdapat beberapa masalah yang dapat diidentifikasi:
- Bagaimana kedudukan RKAB dalam penyelenggaraan kegiatan usaha pertambangan di Indonesia?
- Apa risiko hukum yang timbul bagi investor dan pelaku usaha apabila hilirisasi bergantung pada kebijakan RKAB yang berubah?
Analisis
A. RKAB sebagai Instrumen Pengendalian Kegiatan Pertambangan
RKAB merupakan bagian dari mekanisme penyelenggaraan kegiatan usaha pertambangan yang berfungsi untuk menghubungkan perizinan usaha pertambangan dengan pelaksanaan kegiatan secara konkret. Dalam regulasi pertambangan mineral dan batubara, RKAB merupakan Rencana Kerja dan Anggaran Biaya yang menjadi bagian dari penyelenggaraan kegiatan usaha pertambangan. Pengaturan mengenai RKAB kemudian dijabarkan lebih lanjut dalam PP No. 96 Tahun 2021 sebagaimana telah diubah terakhir dengan PP No. 39 Tahun 2025 (PP 39/2025) serta Permen ESDM No. 17 Tahun 2025 sebagaimana diubah dengan Permen ESDM No. 6 Tahun 2026 (Permen ESDM 6/2026).
Kedudukan Rencana Kerja dan Anggaran Biaya (RKAB) perlu dibedakan dari Izin Usaha Pertambangan (IUP) sebagai dasar perizinan berusaha. Kepemilikan IUP memberikan dasar bagi badan usaha untuk melakukan kegiatan pertambangan, tetapi pelaksanaan kegiatan tersebut tidak sepenuhnya berada dalam kebebasan perusahaan. Pemegang IUP diwajibkan menyusun dan menyampaikan RKAB untuk memperoleh persetujuan sesuai dengan mekanisme yang ditetapkan dalam peraturan perundang-undangan (Permen ESDM No. 17 Tahun 2025). Artinya, RKAB tidak dapat diposisikan sebagai izin yang menggantikan IUP, melainkan sebagai instrumen administratif yang mengendalikan pelaksanaan kegiatan berdasarkan IUP.
Kedudukan tersebut menjadi penting karena RKAB tidak hanya memuat perencanaan internal perusahaan, tetapi juga menjadi instrumen penting pemerintah dalam mengendalikan produksi dan penjualan mineral dan batubara (Permen ESDM No. 17 Tahun 2025). Melalui mekanisme persetujuan RKAB, pemerintah dapat mengevaluasi rencana kegiatan perusahaan dengan mempertimbangkan berbagai faktor, termasuk kondisi pasar dan kebutuhan industri. Dalam konteks hilirisasi, fungsi tersebut menjadi signifikan karena volume produksi mineral pada sektor hulu berpengaruh terhadap ketersediaan bahan baku bagi industri pengolahan dan pemurnian di sektor hilir.
Oleh karena itu, persetujuan RKAB memiliki konsekuensi hukum terhadap pelaksanaan kegiatan pertambangan. RKAB memang tidak menciptakan hak pertambangan baru seperti IUP, tetapi persetujuannya menjadi bagian dari dasar administratif bagi pelaksanaan kegiatan yang direncanakan oleh pemegang izin dalam periode yang bersangkutan. Posisi tersebut menunjukkan bahwa pemerintah tidak hanya memberikan izin untuk melakukan kegiatan pertambangan, tetapi juga mempertahankan fungsi pengendalian terhadap bagaimana kegiatan tersebut dilaksanakan. Ketika persetujuan RKAB menentukan atau memengaruhi volume produksi yang dapat dilakukan oleh perusahaan, maka setiap perubahan terhadap RKAB berpotensi memengaruhi kegiatan usaha, termasuk ketersediaan mineral untuk industri hilir. Artinya, persoalan hukum tidak berhenti pada apakah pemerintah berwenang mengendalikan produksi melalui RKAB, tetapi juga bagaimana kewenangan tersebut dijalankan ketika keputusan mengenai RKAB berdampak terhadap kegiatan usaha dan investasi yang telah direncanakan oleh pelaku usaha. Persoalan inilah yang menjadi dasar untuk menilai risiko hukum dari ketergantungan hilirisasi terhadap kebijakan RKAB.
B. Ketergantungan Hilirisasi terhadap Kepastian RKAB
Hilirisasi menciptakan ketergantungan yang erat antara kegiatan pertambangan di sektor hulu dengan industri pengolahan dan pemurnian di sektor hilir. Smelter membutuhkan pasokan mineral dalam jumlah dan waktu yang relatif konsisten agar kapasitas produksi yang telah dibangun dapat dimanfaatkan secara optimal. Persoalannya, ketersediaan bahan baku tersebut tidak hanya ditentukan oleh hubungan kontraktual antara perusahaan pertambangan dan industri hilir, tetapi juga dipengaruhi oleh persetujuan RKAB yang menjadi instrumen pengendalian terhadap rencana dan produksi perusahaan pertambangan. Dengan demikian, RKAB menjadi salah satu titik pengendali dalam supply chain mineral.
Hal tersebut terlihat dalam dinamika RKAB nikel 2026. Pemerintah membuka kemungkinan penambahan kuota produksi setelah mempertimbangkan kebutuhan sejumlah smelter yang mengalami kekurangan pasokan, sekaligus tetap memperhatikan keseimbangan pasokan dan permintaan nikel. Fakta tersebut menunjukkan bahwa hubungan antara RKAB dan hilirisasi bersifat dua arah, yakni kebijakan produksi memengaruhi ketersediaan bahan baku bagi industri hilir, sementara kebutuhan industri hilir turut menjadi pertimbangan dalam kebijakan produksi pemerintah. Artinya, kepastian RKAB memiliki konsekuensi yang melampaui perusahaan pemegang IUP. Perubahan kuota produksi dapat memengaruhi kemampuan pemasok memenuhi kontrak, utilisasi fasilitas pengolahan, serta perencanaan produksi perusahaan hilir. Bagi investasi yang telah dibangun berdasarkan asumsi tertentu mengenai ketersediaan bahan baku, ketidakpastian RKAB pada sektor hulu pada akhirnya dapat berubah menjadi risiko hukum sekaligus bisnis pada sektor hilir.
C. Risiko Hukum bagi Investor dan Pelaku Usaha Pertambangan
Ketidakpastian persetujuan RKAB dapat berdampak terhadap keberlangsungan proyek hilirisasi. Ketidakpastian tersebut dapat menimbulkan risiko hukum dalam hubungan kontraktual maupun dalam hubungan hukum antara pelaku usaha dan pemerintah:
1. Risiko Kontraktual
- Dampak Pasokan: Ketidakpastian volume produksi akibat perubahan persetujuan RKAB dapat menyebabkan perusahaan mengalami kesulitan dalam memenuhi off-take agreement dan kontrak jual beli mineral.
- Ancaman Keuangan: Tanpa klausul yang secara memadai mengatur risiko perubahan kebijakan pemerintah, kegagalan memenuhi kewajiban pasokan dapat menimbulkan sengketa kontraktual, termasuk potensi klaim wanprestasi, serta berdampak terhadap cash flow perusahaan.
2. Risiko Administratif
- Batas Kewenangan: Kewenangan pemerintah mengendalikan produksi mineral via RKAB (UU Minerba, PP 96/2021 jo. PP 39/2025, Permen ESDM 17/2025 jo. Permen ESDM 6/2026) tidak bersifat absolut.
- Uji Legalitas: Berdasarkan UU 30/2014 (Administrasi Pemerintahan), penggunaan wewenang wajib mematuhi AAUPB dan asas kepastian hukum. Apabila penolakan atau perubahan RKAB dilakukan tanpa dasar kewenangan yang sah atau tidak mengikuti prosedur yang ditentukan oleh peraturan perundang-undangan, tindakan tersebut dapat menimbulkan persoalan mengenai legalitas keputusan atau tindakan pemerintahan.
Kesimpulan
RKAB memiliki kedudukan strategis dalam penyelenggaraan proyek pertambangan karena tidak hanya berfungsi sebagai instrumen perencanaan, tetapi juga sebagai mekanisme pengendalian produksi yang berdampak langsung pada kepastian pasokan dan keberlangsungan investasi hilirisasi. Ketergantungan tersebut membuat perubahan atau ketidakpastian RKAB berpotensi menimbulkan risiko berlapis bagi pelaku usaha, mulai dari risiko kontraktual dan investasi hingga risiko administratif dan sengketa. Oleh karena itu, efektivitas kebijakan hilirisasi tidak cukup hanya ditopang oleh kewenangan pemerintah dalam mengendalikan produksi, tetapi juga membutuhkan kepastian dan konsistensi regulasi agar kepentingan pengendalian negara tetap berjalan seimbang dengan kepastian berusaha.
Saran
- Kebijakan RKAB perlu diterapkan secara konsisten agar pelaku usaha dapat menyusun perencanaan produksi dan investasi berdasarkan kerangka regulasi yang stabil. Proses persetujuan RKAB perlu memiliki prosedur, kriteria, dan jangka waktu yang jelas sehingga keputusan pemerintah dapat diprediksi dan diperhitungkan dalam perencanaan bisnis.
- Parameter, dasar pertimbangan, dan proses evaluasi RKAB perlu disampaikan secara transparan untuk mengurangi ketidakpastian bagi pelaku usaha.
- Kebijakan pemerintah perlu mempertimbangkan ekspektasi yang secara wajar telah terbentuk dari persetujuan dan kebijakan sebelumnya, khususnya terhadap investasi jangka panjang.
- Kewenangan pemerintah dalam mengendalikan produksi tetap diperlukan, tetapi pelaksanaannya harus berjalan dalam batas hukum dan tidak menciptakan ketidakpastian yang tidak proporsional bagi pelaku usaha.
BIBLIOGRAPHY
- Hidayat, Andi. 2026. “RKAB Nikel 2026 Belum Diputuskan, Dirjen ESDM Buka Suara.” detikFinance. 25 Juni. 2026. Artikel detikFinance
- Indonesia. 2021. Peraturan Pemerintah Republik Indonesia Nomor 96 Tahun 2021 tentang Pelaksanaan Kegiatan Usaha Pertambangan Mineral dan Batubara. Sebagaimana diubah terakhir dengan Peraturan Pemerintah Republik Indonesia Nomor 39 Tahun 2025.
- Indonesia. 2025. Peraturan Menteri Energi dan Sumber Daya Mineral Republik Indonesia Nomor 17 Tahun 2025 tentang Tata Cara Penyusunan, Penyampaian, dan Persetujuan RKAB serta Tata Cara Pelaporan Pelaksanaan Kegiatan Usaha Pertambangan Mineral dan Batubara. Sebagaimana diubah dengan Peraturan Menteri Energi dan Sumber Daya Mineral Republik Indonesia Nomor 6 Tahun 2026.
- Purnomo, Heri. 2026. “ESDM Buka Opsi Tambah Kuota Produksi Nikel, Ini Syaratnya.” detikFinance, July 10, 2026. Artikel detikFinance