Tabina Rafamabel Carandy
Latar Belakang
Pendirian Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) merupakan bagian dari strategi pemerintah untuk mengonsolidasikan aset negara sekaligus memperluas sumber pembiayaan investasi nasional. Dalam rangka menjalankan fungsi tersebut, Danantara diberikan kewenangan untuk menerbitkan surat utang, termasuk instrumen surat utang khusus berupa Patriot Bond dan Merah Putih Bond. Pengaturan mengenai instrumen tersebut kemudian memperoleh landasan baru melalui Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), khususnya melalui penambahan Pasal 50A. Ketentuan tersebut pada dasarnya dimaksudkan untuk memberikan kepastian dan perlindungan kepada investor dalam pembelian instrumen surat utang khusus di pasar primer.
Permasalahan muncul ketika bentuk perlindungan tersebut tidak hanya berkaitan dengan risiko investasi, tetapi diperluas hingga mencakup perlindungan dari penuntutan pidana umum, pidana khusus termasuk pidana perpajakan, serta gugatan perdata. Pasal 50A ayat (5) UU P2SK menyatakan bahwa negara menjamin dan melindungi pembelian instrumen surat utang khusus dari penuntutan tersebut. Lebih jauh, Pasal 50A ayat (6) menyatakan bahwa data dan informasi dari kegiatan sebagaimana dimaksud pada ayat (4) tidak dapat dijadikan dasar pengenaan pajak dan tidak dapat dijadikan bukti hukum di pengadilan. Ketentuan ini berlaku terhadap transaksi pembelian instrumen surat utang khusus yang dilakukan di pasar primer.
Persoalan tersebut menjadi semakin penting apabila diletakkan dalam konteks rezim pencegahan dan pemberantasan tindak pidana pencucian uang di Indonesia. Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang dibentuk dengan tujuan antara lain memberikan kepastian hukum, meningkatkan efektivitas penegakan hukum, serta memungkinkan penelusuran dan pengembalian harta kekayaan yang berasal dari tindak pidana. Dalam rezim tersebut, pendekatan follow the money menjadi penting karena penegakan hukum tidak hanya diarahkan kepada pelaku tindak pidana asal, tetapi juga kepada pergerakan dan transformasi harta kekayaan yang berasal dari tindak pidana.
Secara normatif, UU TPPU bahkan memberikan ruang yang luas kepada aparat penegak hukum untuk menelusuri harta kekayaan yang patut diduga berasal dari tindak pidana. Pasal 69 UU TPPU menentukan bahwa untuk melakukan penyidikan, penuntutan, dan pemeriksaan di sidang pengadilan terhadap tindak pidana pencucian uang, tindak pidana asal tidak wajib dibuktikan terlebih dahulu. Selain itu, Pasal 70 memberikan kewenangan kepada penyidik, penuntut umum, atau hakim untuk memerintahkan penundaan transaksi terhadap harta kekayaan yang diketahui atau patut diduga merupakan hasil tindak pidana. Dengan demikian, karakter rezim TPPU justru dibangun untuk mencegah harta hasil kejahatan kehilangan jejak ketika telah berpindah bentuk atau ditempatkan dalam instrumen keuangan tertentu.
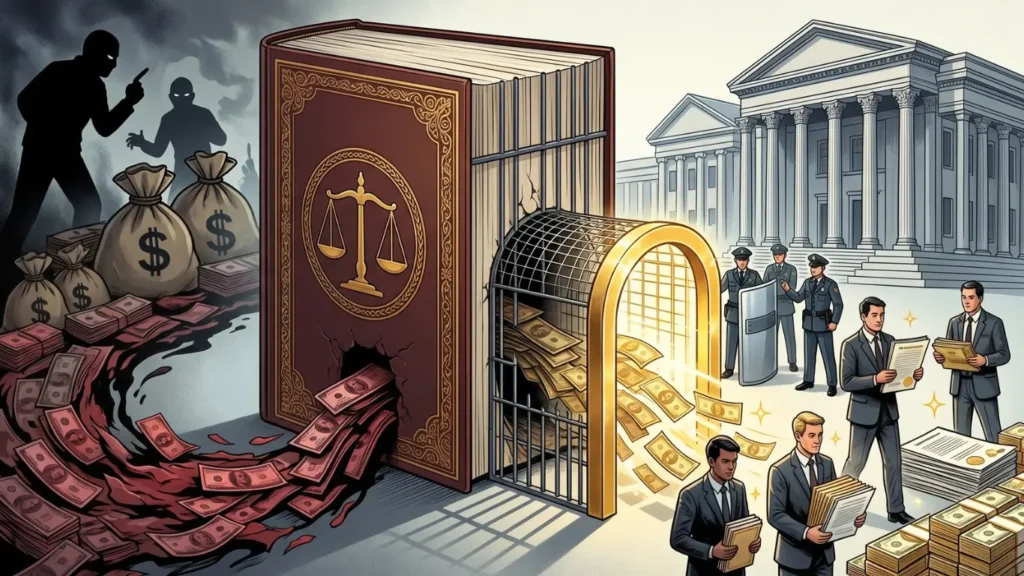
Di tengah kerangka tersebut, Pasal 50A UU P2SK menimbulkan pertanyaan mengenai sejauh mana negara dapat memberikan perlindungan khusus terhadap suatu transaksi keuangan tanpa mengurangi kewenangan penegak hukum untuk menelusuri sumber dana dan membuktikan adanya tindak pidana. Kekhawatiran ini bukan semata-mata berasal dari kritik akademik. Sejumlah pemberitaan dan pendapat ahli hukum menyoroti bahwa rumusan Pasal 50A ayat (5) dan ayat (6) dapat ditafsirkan terlalu luas sehingga berpotensi menyulitkan aparat penegak hukum ketika transaksi surat utang tersebut berkaitan dengan hasil tindak pidana. Bahkan, terdapat pandangan bahwa ketentuan tersebut dapat menciptakan ruang bagi praktik money laundering apabila perlindungan terhadap investor dimaknai sebagai perlindungan terhadap asal-usul dana yang digunakan untuk membeli instrumen tersebut.
Perdebatan mengenai norma tersebut juga telah masuk ke Mahkamah Konstitusi. Salah satu permohonan, Nomor 273/PUU-XXIV/2026, yang diajukan Syamsul Jahidin dan Kharisma Jomenta Surbakti, menguji Pasal 50A ayat (5) dan ayat (6), tetapi pada 28 Agustus 2026 dinyatakan tidak dapat diterima karena Mahkamah menilai permohonan tersebut kabur dan tidak menguraikan secara jelas hubungan antara kerugian konstitusional para Pemohon dengan norma yang diuji. Putusan tersebut dengan demikian belum merupakan penilaian
Mahkamah terhadap konstitusionalitas substansi Pasal 50A. Sementara itu, Permohonan Nomor 268/PUU-XXIV/2026 yang diajukan Muhammad Busyro Muqoddas, Bhima Yudhistira Adhinegara, Gregah Seira Ilmi, dan Perkumpulan INISIATIF masih berjalan dan dijadwalkan kembali pada 3 September 2026 setelah sidang sebelumnya ditunda karena keterangan DPR dan Pemerintah belum disampaikan.
Berdasarkan uraian tersebut, persoalan hukum dalam kajian ini tidak diarahkan untuk menyimpulkan bahwa setiap pembelian Patriot Bond atau Merah Putih Bond merupakan praktik pencucian uang. Fokus kajian justru terletak pada potensi celah hukum yang muncul apabila perlindungan dalam Pasal 50A ayat (5) dan ayat (6) dimaknai secara absolut, sehingga dapat menghambat penelusuran transaksi yang sebenarnya berkaitan dengan tindak pidana. Oleh karena itu, legal review ini merumuskan tiga isu hukum utama untuk dianalisis lebih lanjut:
- Apakah perlindungan hukum dalam Pasal 50A ayat (5) dan ayat (6) UU P2SK berpotensi bertentangan dengan asas kepastian hukum dan prinsip penelusuran harta kekayaan dalam rezim anti-pencucian uang?
- Bagaimana instrumen Patriot Bond dan Merah Putih Bond di pasar primer berpotensi dimanfaatkan sebagai sarana pemutihan atau penyamaran aset yang berasal dari tindak pidana?
- Bagaimana keberadaan Pasal 50A terhadap kewenangan penegak hukum dan komitmen Indonesia terhadap standar internasional pencegahan dan pemberantasan pencucian uang?
Analisis
- Konflik Norma Pasal 50A UU P2SK dengan Rezim Anti-Pencucian Uang
Secara konseptual, perlindungan terhadap investor merupakan hal yang wajar dalam kegiatan pasar keuangan. Investor membutuhkan kepastian bahwa transaksi yang dilakukan secara sah tidak kemudian dibatalkan atau diganggu secara sewenang-wenang oleh negara. Namun, perlindungan terhadap investor seharusnya dibedakan dari pemberian kekebalan terhadap kemungkinan adanya tindak pidana yang berkaitan dengan transaksi tersebut. Permasalahan Pasal 50A terletak pada luasnya rumusan perlindungan yang diberikan. Pasal 50A ayat (5) tidak secara eksplisit membatasi perlindungan hanya kepada investor yang menggunakan dana yang sah dan bertindak dengan itikad baik, sedangkan ayat (6) melarang data dan informasi dari kegiatan tersebut digunakan sebagai bukti hukum di pengadilan. Rumusan demikian menimbulkan persoalan ketika transaksi yang secara lahiriah merupakan pembelian surat utang ternyata mempunyai hubungan dengan tindak pidana.
Apabila dibandingkan dengan UU TPPU, terdapat perbedaan orientasi yang cukup mendasar. UU TPPU justru dibangun berdasarkan kebutuhan untuk mengikuti pergerakan harta kekayaan hasil kejahatan. Pasal 69 UU TPPU bahkan tidak mensyaratkan tindak pidana asal dibuktikan terlebih dahulu untuk melakukan proses hukum terhadap TPPU. Sementara itu, kewenangan PPATK mencakup penerimaan dan analisis informasi transaksi, permintaan informasi kepada pihak terkait, penerusan hasil analisis kepada aparat penegak hukum, serta permintaan penghentian sementara transaksi yang diketahui atau dicurigai merupakan hasil tindak pidana. Artinya, data transaksi merupakan bagian penting dari keseluruhan mekanisme penelusuran harta kekayaan. Disinilah Pasal 50A ayat (6) menimbulkan persoalan. Larangan menjadikan data dan informasi transaksi sebagai alat bukti dapat menghambat proses pembuktian apabila ketentuan tersebut dipahami mencakup perkara pidana yang memiliki hubungan dengan transaksi pembelian surat utang khusus. Persoalannya bukan semata-mata bahwa aparat kehilangan satu alat bukti, tetapi bahwa transaksi tersebut dapat menjadi salah satu titik penting untuk menghubungkan harta kekayaan dengan tindak pidana. Dalam perkara TPPU, hubungan antara sumber dana, perpindahan dana, perubahan bentuk aset, serta manfaat ekonomi yang diperoleh merupakan bagian penting dari proses pembuktian. Oleh sebab itu, pembatasan yang terlalu luas terhadap penggunaan data transaksi berpotensi menciptakan ketegangan dengan prinsip follow the moneyyang menjadi karakter utama rezim anti-pencucian uang.
Namun demikian, perlu ditegaskan bahwa keberadaan Pasal 50A tidak secara otomatis berarti rezim TPPU menjadi tidak berlaku. UU TPPU tetap berlaku dan aparat penegak hukum tetap memiliki kewenangan berdasarkan undang-undang tersebut. Bahkan, PPATK tetap memiliki fungsi untuk melakukan analisis dan pemeriksaan transaksi keuangan. Dengan demikian, persoalan hukum yang lebih tepat adalah adanya potensi konflik penerapan apabila Pasal 50A ditafsirkan sebagai larangan mutlak terhadap penggunaan informasi transaksi untuk seluruh proses hukum, termasuk ketika transaksi tersebut diduga berkaitan dengan tindak pidana. Penafsiran yang demikian dapat menciptakan ruang perlindungan yang jauh lebih luas daripada tujuan awal perlindungan investor.
- Potensi Pemanfaatan Patriot Bond dan Merah Putih Bond sebagai Sarana Asset Laundering
Potensi celah hukum tersebut dapat dilihat melalui tahapan sederhana. Seseorang yang memperoleh harta dari tindak pidana, misalnya korupsi, narkotika, penipuan, atau tindak pidana perpajakan, pada dasarnya memiliki kepentingan untuk mengubah bentuk harta tersebut agar sulit ditelusuri kembali kepada sumber kejahatannya. Dalam teori pencucian uang, proses tersebut dapat berlangsung melalui tahapan placement, layering, dan integration. Instrumen keuangan dapat digunakan pada tahap tertentu untuk mengubah bentuk atau memisahkan harta dari sumber awalnya sehingga pada akhirnya tampak sebagai aset yang diperoleh melalui aktivitas investasi yang sah.
Dalam konteks Pasal 50A, potensi persoalan muncul ketika dana hasil tindak pidana digunakan untuk membeli Patriot Bond atau Merah Putih Bond di pasar primer. Setelah transaksi dilakukan, pelaku tidak lagi memegang dana dalam bentuk semula, melainkan memiliki instrumen surat utang yang menghasilkan hak ekonomi tertentu. Apabila kemudian instrumen tersebut dapat dipindahtangankan atau dijaminkan, terdapat kemungkinan terbentuknya rangkaian transaksi lanjutan yang semakin menjauhkan aset dari sumber awalnya. Ketentuan Pasal 50A ayat (5) dan ayat (6) menjadi problematis apabila perlindungannya ditafsirkan sehingga transaksi awal tersebut tidak dapat disentuh oleh proses hukum atau datanya tidak dapat digunakan untuk membuktikan tindak pidana. Pengaturan mengenai perlindungan tersebut memang berlaku terhadap pembelian di pasar primer, sehingga titik masuk transaksi menjadi sangat penting dalam analisis risiko.
Kondisi tersebut tidak berarti bahwa Patriot Bond dan Merah Putih Bond secara inheren merupakan instrumen pencucian uang. Sebaliknya, instrumen tersebut merupakan instrumen pembiayaan yang secara hukum dirancang untuk mendukung mobilisasi modal dan investasi nasional. Pemerintah juga memiliki kepentingan untuk memastikan bahwa dana yang masuk ke dalam instrumen tersebut berasal dari sumber yang sah. Karena itu, permasalahan utamanya terletak pada desain perlindungan hukum, khususnya apakah perlindungan diberikan kepada transaksi yang sah atau justru dapat ditafsirkan melindungi transaksi tanpa mempertimbangkan asal-usul dana. Pembedaan ini penting agar kritik terhadap Pasal 50A tidak berubah menjadi tuduhan bahwa setiap investor Danantara merupakan pelaku pencucian uang.
Risiko tersebut juga menunjukkan pentingnya penerapan prinsip know your customer dan beneficial ownership. FATF dalam evaluasi terhadap Indonesia menekankan pentingnya tersedianya informasi yang akurat mengenai pemilik manfaat dan kemampuan penegak hukum untuk menggunakan intelijen keuangan dalam penyidikan. Dalam laporan tindak lanjut tahun 2026, Indonesia memperoleh penilaian yang semakin baik pada sejumlah rekomendasi, termasuk money laundering offence, financial intelligence units, dan kewenangan penegak hukum. Hal ini menunjukkan bahwa Indonesia sedang membangun sistem yang semakin kuat, sehingga munculnya norma yang berpotensi membatasi akses terhadap data transaksi perlu ditempatkan secara hati-hati dalam arsitektur tersebut.
- Implikasi terhadap Penegakan Hukum dan Kepatuhan Indonesia terhadap Standar FATF
Dari perspektif penegakan hukum, persoalan paling serius dari Pasal 50A ayat (6) adalah kemungkinan terganggunya proses pembuktian. Dalam perkara pidana yang berkaitan dengan transaksi keuangan, data transaksi dapat berfungsi sebagai alat untuk menghubungkan pelaku, sumber dana, rekening, instrumen investasi, dan aset yang diperoleh. Apabila data tersebut sama sekali tidak dapat digunakan sebagai alat bukti di pengadilan, aparat penegak hukum berpotensi menghadapi kesulitan untuk membangun rangkaian pembuktian ketika instrumen surat utang khusus tersebut menjadi bagian dari modus kejahatan. Kekhawatiran semacam ini juga telah dikemukakan oleh ahli hukum dalam pemberitaan mengenai Pasal 50A yang menilai bahwa larangan penggunaan data sebagai bukti dapat menimbulkan persoalan bagi aparat penegak hukum dalam mengusut dugaan tindak pidana yang berkaitan dengan Patriot Bond.
Dalam konteks internasional, persoalan tersebut perlu dilihat secara proporsional. Tidak tepat apabila langsung dikatakan bahwa Pasal 50A akan menyebabkan Indonesia kehilangan status kepatuhan FATF atau otomatis menurunkan peringkat investasi Indonesia. FATF melakukan evaluasi melalui proses yang komprehensif terhadap efektivitas dan kepatuhan teknis suatu negara, bukan berdasarkan satu norma semata. Indonesia sendiri telah menjadi anggota FATF sejak 2023 dan pada Follow-Up Report 2026 memperoleh peningkatan penilaian, dengan tujuh rekomendasi berstatus Compliant dan tiga puluh berstatus Largely Compliant.
Meskipun demikian, hal tersebut tidak berarti potensi konflik norma dapat diabaikan. FATF menilai kemampuan suatu negara untuk mencegah penyalahgunaan sistem keuangan, melakukan penyidikan pencucian uang, menggunakan intelijen keuangan, serta melakukan perampasan terhadap hasil kejahatan. Dalam Mutual Evaluation Report Indonesia, FATF sebelumnya telah menyatakan bahwa Indonesia mempunyai kerangka hukum yang kuat dan memanfaatkan intelijen keuangan serta kerja sama domestik dan internasional, tetapi masih perlu meningkatkan penanganan pencucian uang dalam skala besar dan pemulihan aset hasil kejahatan. Dengan demikian, apabila terdapat instrumen baru yang berpotensi membatasi kemampuan aparat dalam menelusuri dan menggunakan informasi transaksi, persoalan tersebut setidaknya dapat menjadi isu dalam evaluasi efektivitas rezim anti-money laundering Indonesia.
Atas dasar itu, keberadaan Pasal 50A seharusnya tidak dipertentangkan dengan kebutuhan investasi nasional secara keseluruhan. Negara tetap dapat memberikan kepastian hukum kepada investor yang membeli instrumen secara sah, tetapi perlindungan tersebut harus memiliki batas yang jelas. Perlindungan terhadap investor yang beritikad baik tidak seharusnya menghapus kewenangan negara untuk menyelidiki sumber dana, menelusuri hasil tindak pidana, melakukan penyidikan TPPU, atau menggunakan data transaksi sebagai bagian dari pembuktian apabila terdapat dugaan tindak pidana. Dengan pembatasan semacam itu, kepentingan mobilisasi dana nasional dan kepentingan pemberantasan pencucian uang dapat ditempatkan dalam hubungan yang seimbang.
Kesimpulan
Berdasarkan uraian tersebut, Pasal 50A ayat (5) dan ayat (6) UU P2SK menimbulkan celah hukum yang perlu mendapat perhatian karena rumusannya berpotensi memberikan perlindungan yang terlalu luas terhadap pembelian Patriot Bond dan Merah Putih Bond di pasar primer. Permasalahan utamanya bukan terletak pada keberadaan instrumen surat utang khusus tersebut, melainkan pada kemungkinan ditafsirkannya perlindungan sebagai imunitas terhadap proses hukum serta larangan penggunaan data transaksi sebagai alat bukti. Apabila ditafsirkan secara absolut, norma tersebut berpotensi berbenturan dengan karakter rezim UU TPPU yang justru menempatkan penelusuran harta kekayaan dan transaksi sebagai bagian penting dalam pemberantasan pencucian uang.
Dari perspektif asset laundering, Patriot Bond dan Merah Putih Bond pada dasarnya bukan instrumen yang diciptakan untuk pencucian uang. Namun, setiap instrumen keuangan dapat menghadapi risiko penyalahgunaan apabila mekanisme verifikasi sumber dana dan akses terhadap informasi transaksi tidak berjalan secara memadai. Risiko tersebut menjadi lebih besar apabila transaksi yang menggunakan dana hasil tindak pidana memperoleh perlindungan yang luas dan data mengenai transaksi tersebut tidak dapat digunakan dalam proses hukum. Oleh karena itu, persoalan Pasal 50A lebih tepat dipahami sebagai persoalan desain regulasi dan potensi legal loophole, bukan sebagai kesimpulan bahwa telah terjadi pencucian uang melalui instrumen Danantara.
Sementara itu, dari perspektif internasional, Pasal 50A belum dapat dikatakan secara otomatis membuat Indonesia tidak patuh terhadap FATF. Indonesia justru telah menunjukkan perkembangan positif dalam rezim anti-money laundering dan pada 2026 memperoleh peningkatan dalam beberapa rekomendasi FATF. Namun, konsistensi antara regulasi nasional, kemampuan penegak hukum menggunakan intelijen keuangan, dan efektivitas penelusuran serta perampasan aset tetap menjadi faktor penting yang harus dipertahankan agar integritas sistem keuangan Indonesia tidak mengalami kemunduran.
Saran
- Penegasan Batas Perlindungan Investor
Pemerintah dan DPR perlu memperjelas Pasal 50A agar perlindungan hanya diberikan kepada pembelian instrumen surat utang khusus yang dilakukan secara sah dan dengan itikad baik. Perlindungan tersebut tidak boleh dimaknai sebagai penghapusan kewenangan negara untuk melakukan penyelidikan, penyidikan, penuntutan, pemeriksaan, maupun tindakan hukum lainnya apabila terdapat dugaan tindak pidana, TPPU, tindak pidana perpajakan, atau penggunaan dana yang berasal dari tindak pidana. Dengan demikian, kepastian hukum bagi investor tetap terjamin tanpa mengorbankan kepentingan penegakan hukum.
- Pengecualian terhadap Larangan Penggunaan Data sebagai Alat Bukti
Ketentuan Pasal 50A ayat (6) perlu ditafsirkan atau diperbaiki agar larangan penggunaan data transaksi tidak bersifat mutlak. Data dan informasi mengenai pembelian surat utang dapat dikecualikan dari penggunaan sebagai dasar pengenaan pajak atas transaksi itu sendiri, tetapi tetap dapat digunakan apabila relevan untuk mengungkap tindak pidana, TPPU, asal-usul harta kekayaan, atau hak pihak lain berdasarkan hukum. Model pengaturan demikian akan menjaga tujuan perlindungan investor sekaligus mempertahankan prinsip follow the money dalam rezim anti-pencucian uang.
- Penguatan Mekanisme KYC dan Penelusuran Beneficial Ownership
Danantara bersama lembaga terkait perlu memastikan penerapan know your customer, pemeriksaan sumber dana, serta identifikasi beneficial ownership dilakukan secara ketat terhadap pembelian Patriot Bond dan Merah Putih Bond. Pengawasan tersebut perlu diintegrasikan dengan mekanisme pelaporan dan analisis transaksi yang dimiliki PPATK sehingga instrumen surat utang khusus tidak menjadi ruang yang dapat dimanfaatkan untuk menyamarkan hasil tindak pidana. Langkah ini juga penting untuk menjaga konsistensi Indonesia dengan standar FATF, khususnya dalam aspek financial intelligence, customer due diligence, transparansi kepemilikan manfaat, serta penelusuran dan pemulihan aset hasil kejahatan.
Daftar Pustaka
a. Peraturan Perundang-undangan
- Republik Indonesia. Undang-Undang Dasar Negara Republik Indonesia Tahun 1945.
- Republik Indonesia. Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang. Lembaran Negara Republik Indonesia Tahun 2010 Nomor 122, Tambahan Lembaran Negara Republik Indonesia Nomor 5164.
- Republik Indonesia. Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Lembaran Negara Republik Indonesia Tahun 2023 Nomor 4, Tambahan Lembaran Negara Republik Indonesia Nomor 6845.
- Republik Indonesia. Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Lembaran Negara Republik Indonesia Tahun 2026 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 7180.
b. Putusan dan Perkara Pengadilan
- Mahkamah Konstitusi Republik Indonesia. Putusan Nomor 273/PUU-XXIV/2026 tentang Pengujian Pasal 50A ayat (5) dan ayat (6) Undang-Undang Nomor 4 Tahun 2026. Permohonan dinyatakan tidak dapat diterima karena Mahkamah menilai permohonan tidak jelas atau kabur, sehingga perkara tersebut belum menghasilkan penilaian substantif mengenai konstitusionalitas Pasal 50A.
- Mahkamah Konstitusi Republik Indonesia. Permohonan Nomor 268/PUU-XXIV/2026, Muhammad Busyro Muqoddas, Bhima Yudhistira Adhinegara, Gregah Seira Ilmi, dan Perkumpulan INISIATIF. Perkara pengujian Pasal 50A ayat (5) dan ayat (6) UU P2SK masih dalam proses persidangan. Pada 20 Agustus 2026, persidangan ditunda dan dijadwalkan kembali pada 3 September 2026.
- Mahkamah Konstitusi Republik Indonesia. Permohonan Nomor 253/PUU-XXIV/2026, Muhammad Hafidz. Perkara ini menguji konstitusionalitas Pasal 50A ayat (5) UU P2SK. Sampai dengan 30 Agustus 2026, perkara masih berada dalam proses persidangan.
c. Buku
- Husein, Yunus. Negeri Sang Pencuci Uang. Jakarta: Pustaka Juanda, 2008.
- Siahaan, N.H.T. Pencucian Uang dan Kejahatan Perbankan. Jakarta: Pustaka Sinar Harapan, 2002.
- Jahja, Saifulloh. Melawan Money Laundering: Mengenal, Mencegah, dan Memberantas Tindak Pidana Pencucian Uang. Jakarta: Visimedia, 2012.
d. Jurnal dan Literatur Ilmiah
FATF. Anti-money Laundering and Counter-Terrorist Financing Measures – Indonesia, Mutual Evaluation Report. Paris: Financial Action Task Force, 2023.
FATF. Indonesia’s Progress in Strengthening Measures to Tackle Money Laundering and Terrorist Financing: Third Enhanced Follow-Up Report. Paris: Financial Action Task Force, 2026.
PPATK. Laporan Hasil Penilaian Risiko Indonesia terhadap Tindak Pidana Pencucian Uang dan Pendanaan Terorisme. Jakarta: Pusat Pelaporan dan Analisis Transaksi Keuangan.
e. Artikel dan Berita
- Hukumonline. “Revisi UU P2SK Dinilai Buka Ruang Imunitas Investor Patriot Bond, Berisiko Jadi Sarana Pencucian Uang.” Hukumonline, 2026.
- Hukumonline. “Tak Bisa Jadi Bukti Hukum, APH Dikhawatirkan Kesulitan Usut Dugaan Pidana Patriot Bond.” Hukumonline, 29 Juni 2026.
- Infobank. “Pasal 50A UU P2SK: Danantara Akan Menjadi Mesin ‘Pencuci Uang’ Terbesar?” Infobanknews, 22 Juni 2026.
- Mahkamah Konstitusi Republik Indonesia. “Menyoal Imunitas Hukum Bagi Pembeli Instrumen Surat Utang Khusus.” Mahkamah Konstitusi RI, 21 Juli 2026.
- Pajakku. “Mengenal Patriot Bond: Pengertian, Fungsi, dan Aturannya.” Pajakku, 30 Juni 2026.
- Financial Action Task Force. “Indonesia’s Progress in Strengthening Measures to Tackle Money Laundering and Terrorist Financing.” FATF, 3 Juni 2026.
- Financial Action Task Force. “Indonesia’s Measures to Combat Money Laundering and Terrorist Financing.” FATF, 27 April 2023.