Giovanno Kresnapandya
A. Latar Belakang
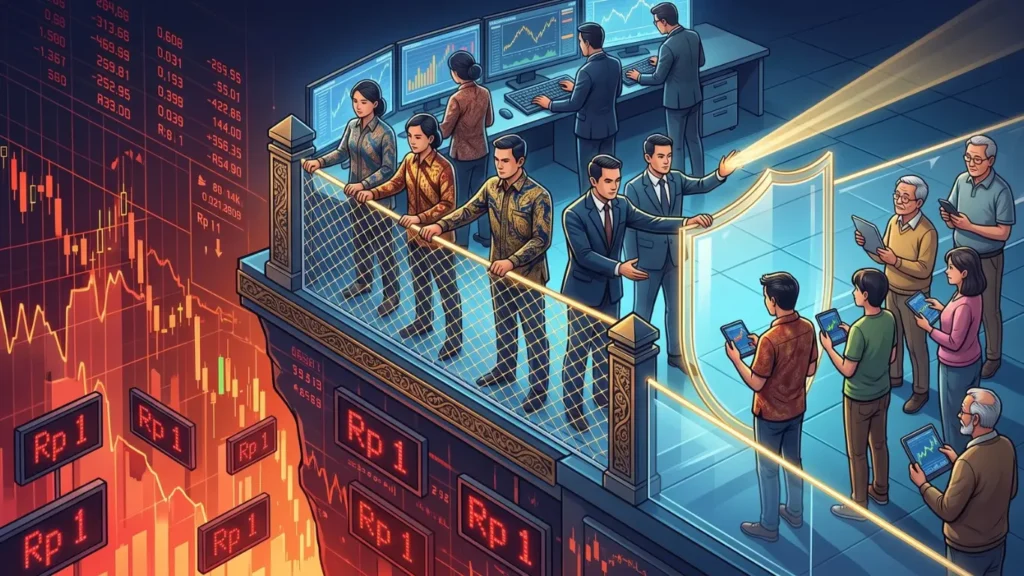
Bursa Efek Indonesia (BEI) resmi menurunkan batas harga terendah saham di pasar reguler dan tunai dari Rp50 menjadi Rp1 melalui Surat Keputusan Direksi BEI Nomor Kep-00136/BEI/09-2026 tentang Perubahan Peraturan Nomor II-A tentang Perdagangan Efek Bersifat Ekuitas yang berlaku sejak 28 September 2026. Kebijakan ini bertujuan untuk memperluas rentang pergerakan harga saham sehingga proses pembentukan harga atau price discovery dapat berlangsung lebih optimal, sekaligus mendorong peningkatan likuiditas perdagangan dan memberikan fleksibilitas yang lebih besar bagi pelaku pasar dalam mengelola portofolio investasinya. Sebagai konsekuensi dari perubahan tersebut, BEI juga menyesuaikan ketentuan Auto Rejection Atas (ARA) dan Auto Rejection Bawah (ARB). Perubahan ini berdampak signifikan terhadap dinamika perdagangan saham, terutama bagi saham berharga rendah yang selama ini dikenal sebagai saham gocapan.
Kejadian ini menimbulkan kekhawatiran mengenai potensi kerentanan pasar modal, khususnya terkait keamanan transaksi bagi investor ritel yang jumlahnya terus meningkat dalam beberapa waktu terakhir. Rentang harga yang semakin sempit pada level nominal terendah berpotensi meningkatkan peluang terjadinya volatilitas harga yang ekstrem dan membuka kesempatan untuk praktik manipulasi pasar, seperti penggorengan saham. Kondisi ini menegaskan urgensi keberadaan mekanisme perlindungan hukum yang memadai untuk menjaga kepercayaan investor ritel terhadap integritas pasar modal Indonesia.
Baca juga: Pungutan Parkir Liar: Dilema Pembayaran Pajak di Tengah Ketidakpastian Hukum
Di Indonesia, S elf-Regulatory Organization (SRO) yang berwenang untuk menyusun peraturan, mengawasi jalannya perdagangan, dan menegakkan kepatuhan para pelaku pasar agar tercipta perdagangan efek yang efisien. Kewenangan tersebut menempatkan BEI, KPEI, dan KSEI pada tanggung jawab yang besar, terutama pada masa transisi pascaperubahan ketentuan harga minimum saham yang berpotensi dimanfaatkan oleh pihak-pihak tertentu untuk melakukan tindakan yang merugikan investor. Fungsi pengawasan yang dijalankan oleh SRO akan menjadi instrumen kunci dalam mendeteksi dan mencegah transaksi yang tidak wajar sejak dini.
B. Isu Hukum
- Bagaimana peran Self-Regulatory Organization dalam menjaga perdagangan saham yang teratur, wajar, dan efisien?
- Bagaimana penetapan harga minimum saham sebesar Rp1 memengaruhi perlindungan hukum bagi investor ritel dalam perdagangan saham?
- Bagaimana Self – Regulatory Organization mencegah transaksi tidak wajar dan manipulasi pasar untuk melindungi investor ritel?
C. Analisis Hukum
Self-Regulatory Organization di Indonesia terdiri atas tiga lembaga, yaitu BEI, KPEI, dan KSEI yang berwenang membuat peraturan mengikat bagi seluruh anggotanya. Tujuan pendirian BEI sendiri telah ditegaskan dalam Undang-undang Pasar Modal, yaitu menyelenggarakan perdagangan efek yang teratur, wajar, dan efisien. Tujuan tersebut diwujudkan melalui berbagai ketentuan teknis perdagangan yang ditetapkan oleh BEI sebagai bentuk kewenangan pengaturan mandiri. Salah satu contohnya adalah kebijakan penurunan harga minimum saham menjadi Rp1. Kebijakan tersebut menunjukkan bahwa BEI memiliki ruang untuk mengatur aspek teknis perdagangan sesuai dengan kebutuhan pasar, selama tetap berada dalam kerangka Undang-undang Pasar Modal dan peraturan OJK. Di sisi lain, kewenangan tersebut tetap berada di bawah pengawasan OJK sebagai otoritas yang memiliki kewenangan pengaturan dan pengawasan di sektor pasar modal. Hubungan tersebut menciptakan mekanisme checks and balances, sehingga kewenangan pengaturan mandiri BEI tetap memiliki batas dan dapat diawasi untuk menjaga perdagangan efek agar sesuai dengan prinsip pasar modal.
Jika dilihat dari sisi hukum, surat keputusan tersebut sah karena dikeluarkan sesuai prosedur dan tidak bertentangan dengan UU No. 8 Tahun 1995 tentang Pasar Modal jo. UU No. 4 Tahun 2023 tentang P2SK sebagai dasar hukum pasar modal Indonesia. Namun, bagi investor ritel, harga saham serendah Rp1 dapat menimbulkan ilusi bahwa saham tersebut murah. Padahal, harga yang rendah tidak otomatis menunjukkan valuasi yang murah karena investor tetap perlu melihat fundamental dan likuiditas emiten. Risiko tersebut membuat pengawasan terhadap penerapan kebijakan menjadi penting. Oleh karena itu, OJK menginstruksikan jajaran direksi BEI untuk mengawal dan memantau secara ketat dampak transaksi pada pekan-pekan awal penerapan aturan ini. Dengan demikian, perlindungan investor ritel tidak cukup hanya melalui penetapan aturan harga, tetapi juga membutuhkan pengawasan aktif untuk mencegah transaksi yang tidak wajar dan tindakan yang dapat merugikan.
Salah satu cara SRO mencegah transaksi tidak wajar adalah melalui mekanisme Auto Rejection Atas dan Bawah (ARA-ARB) yang otomatis menolak order ketika harga saham bergerak terlalu ekstrem dalam sehari. Mekanisme ini juga disesuaikan dengan kebijakan batas minimum harga menjadi Rp1. Dalam konteks manipulasi pasar, larangan terkait telah diatur dalam Pasal 91, Pasal 92, dan Pasal 93 Undang-undang Pasar Modal. Ketentuan tersebut melarang berbagai tindakan yang dapat menciptakan gambaran semu atau menyesatkan mengenai aktivitas perdagangan, harga, maupun kondisi pasar suatu efek, termasuk transaksi yang dilakukan dengan tujuan memengaruhi harga efek di bursa. Dalam praktiknya, BEI dapat lebih dahulu mendeteksi pola transaksi mencurigakan melalui sistem pemantauan perdagangannya, baru kemudian OJK menggunakan kewenangannya untuk memeriksa dan menjatuhkan sanksi, termasuk pidana penjara paling lama 10 tahun dan denda paling banyak Rp15 miliar berdasarkan Pasal 104 UUPM, seperti yang pernah dituduhkan dalam kasus dugaan manipulasi harga saham PT Jiwasraya. Dengan demikian, SRO berperan dalam mencegah pelanggaran melalui sistem dan aturan perdagangan, sedangkan OJK berperan dalam pengawasan dan penegakan hukum. Pembagian fungsi ini membuat perlindungan investor ritel dapat dilakukan melalui aturan, pengawasan, dan deteksi dini terhadap transaksi yang berpotensi merugikan.
D. Kesimpulan
Kebijakan penurunan harga minimum saham menjadi Rp1 memiliki dasar hukum yang sah dan merupakan bagian dari kewenangan BEI sebagai SRO dalam mengatur perdagangan efek. Namun, kebijakan tersebut dapat meningkatkan risiko bagi investor ritel karena harga rendah dapat menimbulkan persepsi keliru mengenai murahnya suatu saham, sehingga diperlukan pengawasan yang aktif. Dalam penerapannya, BEI, KPEI, dan KSEI menjalankan fungsi pengaturan dan pengawasan melalui mekanisme perdagangan, termasuk ARA-ARB, sementara OJK menjalankan fungsi pengawasan dan penegakan hukum terhadap transaksi yang tidak wajar dan manipulasi pasar. Oleh karena itu, efektivitas kebijakan harga minimum Rp1 tetap bergantung pada pelaksanaan fungsi SRO dan OJK secara seimbang untuk menjaga perdagangan yang teratur dan wajar.
Daftar Bacaan
- Ajaib, ‘Apa Itu Aturan Saham Rp1 dari BEI? Berlaku Mulai 28 September 2026’ (Ajaib, 2026) < https://ajaib.co.id/belajar/saham/aturan-saham-rp1 > accessed 27 September 2025
- Pemerintah Pusat. (1995). Undang-undang (UU) Nomor 8 Tahun 1995 tentang Pasar Modal. Jakarta: Pemerintah Pusat.
- Pemerintah Pusat. (2011). Undang-undang (UU) Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan. Jakarta: Pemerintah Pusat
- Pemerintah Pusat. (2023). Undang-undang (UU) Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Jakarta: Pemerintah Pusat.
- SIP Law Firm. ‘Peran SRO dalam Mendukung Kelancaran Pasar Modal Indonesia’ (SIP Law Firm, 2024) < https://siplawfirm.id/id/publikasi/pasar-modal-indonesia > accessed 27 September 2026.
- Surat Keputusan Direksi BEI Nomor Kep-00136/BEI/09-2026 tentang Perubahan Peraturan Nomor II-A tentang Perdagangan Efek Bersifat Ekuitas.
- Surat Keputusan Direksi BEI Nomor Kep-000137/BEI/09-2026 tentang Perubahan Peraturan Nomor II-O tentang Perdagangan Unit Penyertaan DINFRA.